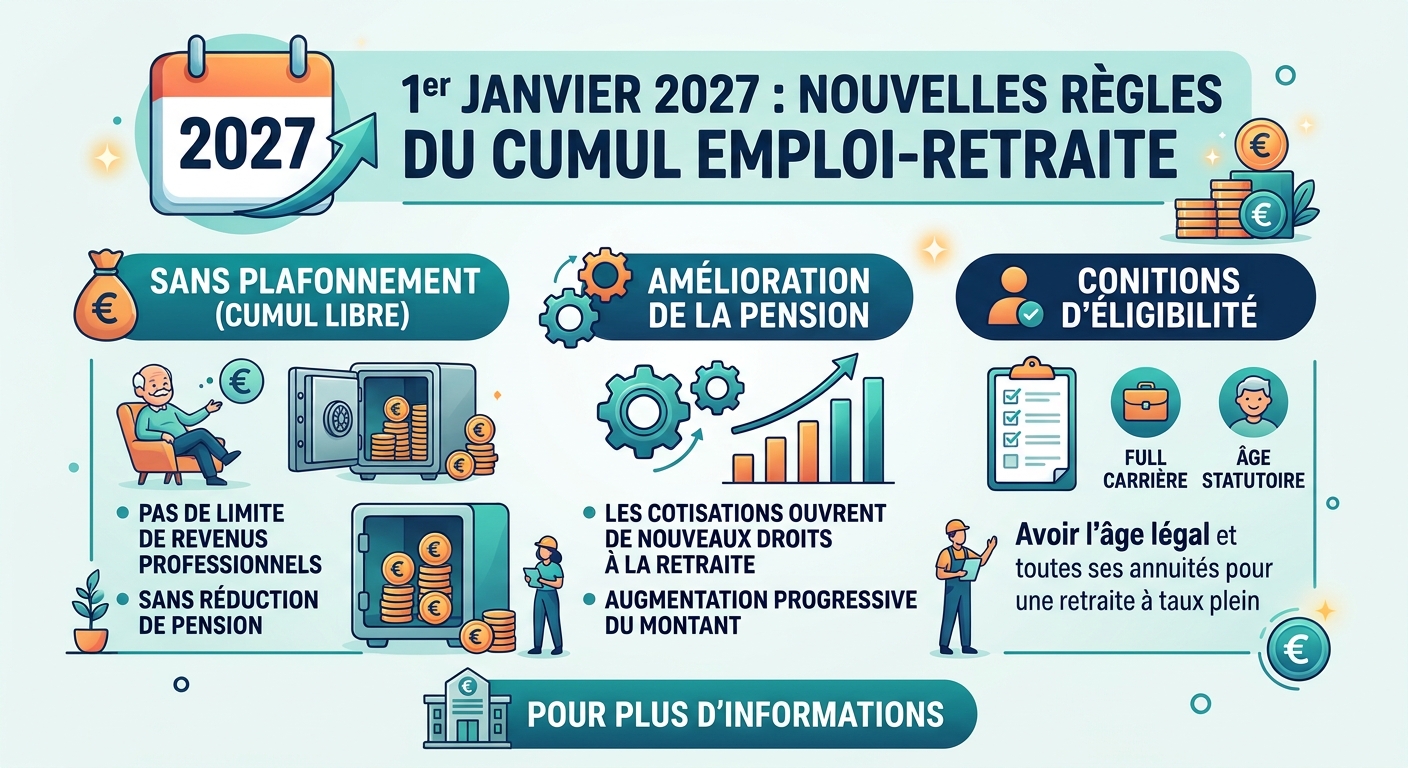
Les règles de cumul emploi-retraite évoluent pour les retraites ayant un point de départ à partir du 1er janvier 2027. Les décrets précisant ces règles issues de la loi de financement de la Sécurité sociale 2026 ont été publiés le 3 novembre 2026.
Ils s’appliquent aux assurés dont la première pension de retraite de base et complémentaire prend effet à compter du 1er janvier 2027. Les assurés dont au moins une retraite a pris effet avant cette date ne sont pas concernés par la réforme.
[...]
Les règles de cumul emploi-retraite évoluent pour les retraites ayant un point de départ à partir du 1er janvier 2027. Les décrets précisant ces règles issues de la loi de financement de la Sécurité sociale 2026 ont été publiés le 3 novembre 2026.
Ils s’appliquent aux assurés dont la première pension de retraite de base et complémentaire prend effet à compter du 1er janvier 2027. Les assurés dont au moins une retraite a pris effet avant cette date ne sont pas concernés par la réforme.
Quelles sont les règles applicables aux retraites liquidées avant le 1er janvier 2027 ?
Le dispositif cumul emploi-retraite est subordonné à deux conditions cumulatives :
- avoir liquidé l’ensemble de ses retraites de base et complémentaires, françaises et étrangères, auxquelles l’assuré peut prétendre
- remplir les conditions permettant de bénéficier d’une retraite à taux plein
Lorsque ces critères sont réunis, l’assuré peut cumuler intégralement la rémunération liée à la reprise d’activité avec sa pension de retraite : on parle de cumul emploi-retraite intégral.
A défaut, l’assuré bascule sous le régime du cumul emploi-retraite partiel. La reprise d’une activité reste possible mais le cumul de ses revenus d’activité avec sa pension retraite de base est plafonné à la moyenne mensuelle des revenus d’activité perçus lors des 3 derniers mois civils ou 1,6 SMIC si ce montant est plus favorable.
Dans le cadre du cumul partiel, si la reprise d’activité a lieu auprès du dernier employeur, un délai minimum de 6 mois après la liquidation de la pension est requis.
Quelles sont les règles applicables aux retraites liquidées à compter du 1er janvier 2027 ?
La réforme du régime du cumul emploi-retraite s’applique aux assurés faisant valoir leurs droits à compter du 1er janvier 2027.
Ces dispositions ne visent pas les travailleurs percevant déjà une autre pension de base avant cette date, sous réserve d’exceptions propres à certains régimes spéciaux.
Deux décrets d’application, publiés le 3 novembre 2026, précisent les conditions de mise en œuvre, notamment :
- les dispenses de rupture préalable pour certains secteurs. En principe, l’assuré est tenu de cesser préalablement son activité pour liquider sa retraite et bénéficier du régime cumul emploi-retraite. Mais la loi prévoit des dérogations sectorielles (non traitées ici).
- les modalités de réduction des pensions vieillesse en cas de cumul emploi-retraite.
Au 1er janvier 2027, seul l’âge de l’assuré sera pris en compte pour déterminer les conditions du cumul des revenus emploi-retraite :
- avant l’âge légal de départ à la retraite : les revenus d’activité et de remplacement (IJSS maladie et complément employeur) sont déduits du montant de la pension de retraite ;
- entre l’âge légal de départ à la retraite et 67 ans : le cumul s’exerce dans la limite d’un plafond fixé à 7 000 euros pour l’année 2027. Tout dépassement des revenus professionnels ou de remplacement qui excèdent ce plafond entraîne une réduction (= un écrêtement) de la pension de retraite à due concurrence de la moitié du dépassement de ce seuil.
Par exemple, en 2027, un assuré qui perçoit un revenu annuel de 10 000 € dépasserait le seuil à hauteur de 3000 €. Sa retraite serait donc diminuée de 1 500 € (3 000 € ÷ 2).
Le montant du plafond fixé à 7 000 euros pour 2027 sera ensuite revalorisé chaque année au 1er janvier, en fonction de l’évolution du plafond de la sécurité sociale (et donc indexé sur le plafond de la Sécurité sociale – PASS) - à partir de 67 ans (taux plein automatique) : les revenus professionnels se cumulent intégralement à la pension de retraite. Ils génèrent également de nouveaux droits à la retraite. Par ailleurs, la pension complémentaire versée lors de la cessation définitive d’activité n’est plus plafonnée à 5 % du PASS, et prend en compte des périodes d’activité chez le dernier employeur, sans délai de carence.
Quelles sont les conditions de réduction de la pension retraite en raison du cumul emploi-retraite avant 67 ans ?
Le versement de la pension de vieillesse prend effet le premier jour du mois suivant la cessation d’activité de l’assuré (rupture du contrat de travail, cessation d’activité non salariée ou radiation des cadres pour les fonctionnaires civils et militaires). Sauf dispense spécifique, l’assuré doit fournir une attestation sur l’honneur de cessation d’activité.
En cas de reprise ou de poursuite d’une activité professionnelle, la suspension de la pension de vieillesse servie par un régime de base prend effet à compter du premier jour du mois qui suit.
La réduction de pension retraite s’établit en comparant le montant total des revenus professionnels et de remplacement perçus pendant les mêmes périodes que les pensions vieillesse. Son montant ne peut pas excéder le total des pensions perçues.
L’écrêtement, imputé en priorité sur le régime de base, s’étale sur une période de 12 mois dans la limite d’un tiers du montant de la pension mensuelle ou trimestrielle. Lorsqu’au terme des 12 mois, l’abattement n’est pas intégralement résorbé, le reliquat est reporté au-delà de cette période, sur les mois ou trimestres suivants en respectant les mêmes limites.
Qu’en est-il des travailleurs indépendants ?
La réduction de la retraite des travailleurs indépendants est mise en oeuvre selon les mêmes modalités que les salariés, sous deux réserves.
D’une part, la réduction intervient après transmission, par l’assuré, de la déclaration sociale et fiscale de ses revenus.
D’autre part, pour les assurés entre 64 et 67 ans, en cas d’absence de déclaration de revenu de l’assuré, le dépassement du seuil de 7 000 € est apprécié sur la base d’une assiette forfaitaire provisoire. L’assiette ainsi retenue est majorée de 25 % dès la première année non déclarée, puis pour chaque année consécutive sans déclaration.
A noter : l’Assurance retraite gère aussi la retraite complémentaire des travailleurs indépendants. Celle-ci est soumise aux mêmes règles que celui des retraites de base dans le cadre du cumul emploi-retraite :
- dans le cas du cumul libéralisé, la retraite complémentaire est versée ;
- dans le cas du cumul plafonné, la retraite complémentaire est versée tant que les plafonds ne sont pas dépassés.
En cas de dépassement, la retraite est suspendue pendant la même durée que celle du régime de base.
Comment s’établit la déclaration de poursuite ou de reprise d’une activité ?
Pour les salariés et les micro-entrepreneurs, la Cnav détectera automatiquement l’existence de revenus d’activités et/ou de remplacement, sur la période postérieure à la date d’effet de la pension de retraite personnelle, via le dispositif de ressources mensuelles (DRM). Les assurés doivent tout de même attester sur l’honneur de la date de leur cessation d’activité, sauf pour les assimilés salariés qui doivent établir par tous moyens la preuve de leur cessation d’activité et les salariés relevant d’un régime spécial, dont la gestion est assurée directement par l’employeur et qui sont dispensés de cette attestation.
Les travailleurs indépendants relevant de l’Assurance retraite n’ont, quant à eux, pas d’obligation de cesser leur activité professionnelle. N’étant pas encore connus dans le DRM, les non-salariés doivent déclarer à la Cnav, dans le mois suivant la reprise ou la poursuite d’activité, l’exercice de cette activité, sa date de début et sa nature, ainsi que la date de cessation d’activité dans le mois suivant son arrêt. A défaut, le service de la retraite de base et complémentaire est suspendu à titre conservatoire jusqu’à ce que la déclaration soit effectuée par l’assuré.
Pour plus d’infos, consulter la page suivante :
https://www.lassuranceretraite.fr/portail-info/home/actif/montant-retraite/cumuler-emploi-retraite.html
A noter :
Les assurés concernés par les nouvelles règles disposeront prochainement d’un simulateur en ligne. Celui-ci permettra de connaître l’éventuelle réduction (écrêtement) de sa retraite sur la base d’un revenu prévisionnel. Ce simulateur sera disponible au cours du 1er trimestre 2027 sur le site www.lassuranceretraite.fr
Les règles de cumul emploi-retraite évoluent pour les retraites ayant un point de départ à partir du 1er janvier 2027. Les décrets précisant ces règles issues de la loi de financement de la Sécurité sociale 2026 ont été publiés le 3 novembre 2026.
Ils s’appliquent aux assurés dont la première pension de retraite de base et complémentaire prend effet à compter du 1er janvier 2027. Les assurés dont au moins une retraite a pris effet avant cette date ne sont pas concernés par la réforme.
La suite est réservée aux adhérents.
Déjà adhérent ? Connectez-vous
Actualités - Défense du métier - Service juridique & social - Formations - Qualifications - Partenariats - Accompagnements
Découvrez tous les avantages de votre corporation